
Solaria bajo la lupa: quiénes están detrás y qué reclamos enfrenta en España

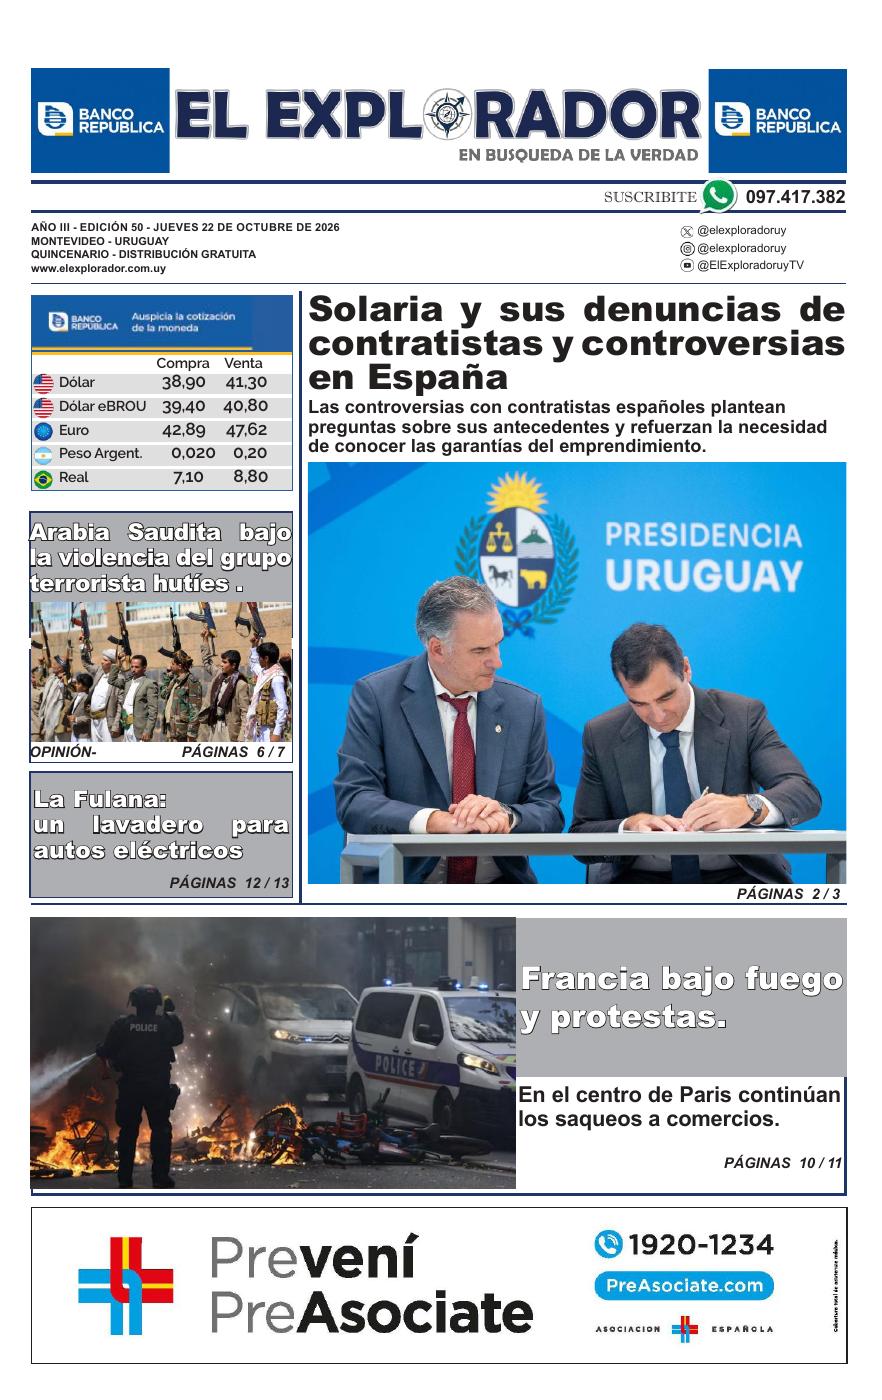
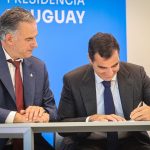
La firma del acuerdo entre el gobierno de Yamandú Orsi y Solaria colocó a la empresa española en el centro de la discusión pública uruguaya. El volumen de la inversión anunciada exige examinar quién conduce la compañía, cómo se financiará el proyecto y qué antecedentes acompañan su expansión.
Solaria Energía y Medio Ambiente S.A. nació en 2002 como fabricante de paneles solares. Con el tiempo concentró su actividad en la generación eléctrica y la gestión de infraestructuras. Cotiza en la Bolsa española desde 2007 e ingresó al índice IBEX 35 en 2020. En Uruguay ya opera instalaciones solares en Young y Mercedes.
Su desembarco en el negocio de los centros de datos amplía ese perfil. El acuerdo anunciado prevé una inversión total de US$ 5.700 millones, que comprende infraestructura digital y generación fotovoltaica. Se trata de un proyecto cuyo alcance deberá evaluarse mediante compromisos financieros, plazos de ejecución y obligaciones verificables.
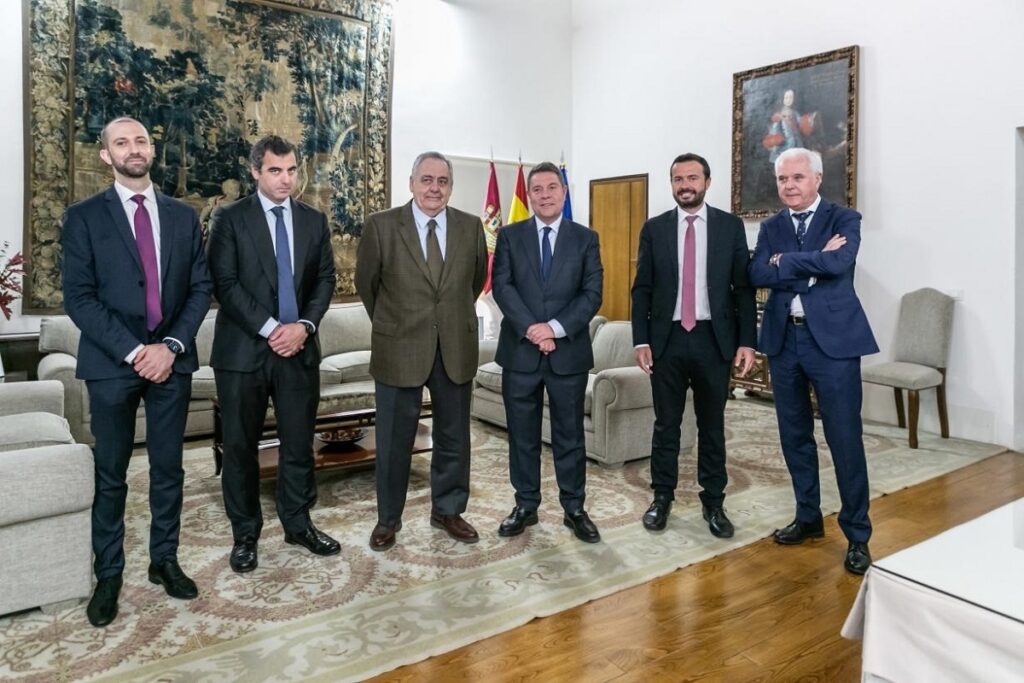
JCCM
(Foto de ARCHIVO)
28/4/2022
Una empresa de origen familiar
El folleto de salida a Bolsa identifica como socios fundadores a Enrique Díaz-Tejeiro Gutiérrez, María Dolores Larrañaga Horna y sus tres hijos: Enrique, Arturo y Miguel Díaz-Tejeiro Larrañaga.
La familia conserva un papel central en la conducción. La documentación corporativa citada identifica a Enrique Díaz-Tejeiro Gutiérrez como presidente y a José Arturo Díaz-Tejeiro Larrañaga, conocido públicamente como Arturo Díaz-Tejeiro, como consejero delegado.
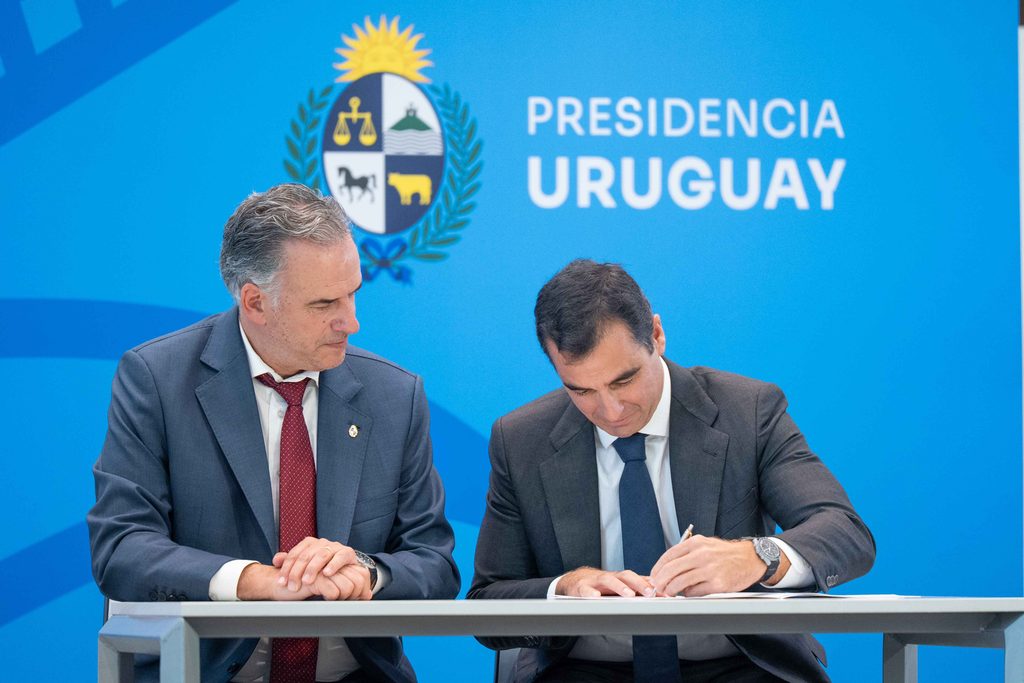
Este último participó junto con Orsi en la presentación del acuerdo en Montevideo. Su intervención corresponde a la conducción ejecutiva de la compañía.
El origen familiar convive con una estructura abierta a inversores internacionales. Para comprenderla es necesario distinguir entre quienes administran Solaria, quienes mantienen posiciones en su capital y quienes asumirán el financiamiento del proyecto uruguayo. La presencia de un fondo en el accionariado no prueba que haya comprometido recursos para una inversión específica.
Los conflictos con contratistas
Entre los antecedentes que requieren seguimiento figuran reclamaciones de empresas contratistas en España. Durante 2024, distintas publicaciones informaron sobre denuncias judiciales y comunicaciones al regulador bursátil por presuntos incumplimientos e irregularidades.
Uno de los casos involucra a Izmar. Según publicó Merca2 el 13 de enero de 2024, la contratista presentó tres denuncias en juzgados de Guadalajara y reclamó aproximadamente dos millones de euros por trabajos realizados para Solaria. De acuerdo con ese medio, los escritos incluían acusaciones de presunta estafa, coacciones, falsedad documental y fraude de ley.
La existencia de una denuncia no acredita los delitos invocados. Para establecer responsabilidades es indispensable conocer las actuaciones judiciales y sus resoluciones.
El conflicto estaba relacionado con trabajos en Telesto Solar 4, dentro del complejo Budia Norte, en Guadalajara. Según la información publicada, Izmar cuestionaba aspectos contractuales vinculados con los permisos de obra y sostenía que determinadas actuaciones habían afectado la continuidad de sus trabajos y el cobro de los servicios.
Merca2 también recogió una respuesta de Solaria: según el periódico, la compañía negó inicialmente la existencia de denuncias y, cuando fue informada de que el medio disponía de documentación judicial, declinó agregar comentarios. Esa versión corresponde a la consulta publicada en enero de 2024; no constituye una respuesta actual sobre el estado del conflicto.
Las reclamaciones llegaron a la CNMV
El 12 de marzo de 2024, Vozpópuli informó que Izmar había presentado una comunicación ante la Comisión Nacional del Mercado de Valores de España —CNMV—, en la que se identificaba como portavoz de unas 16 empresas afectadas.
Los reclamantes atribuían a Solaria una dinámica de condiciones contractuales difíciles de cumplir, obstáculos para concluir las obras, resolución de contratos y ejecución de avales. Según esa publicación, situaban sus reclamaciones por encima de los 60 millones de euros de principal, además de otros conceptos.
El monto corresponde a lo sostenido por los denunciantes. La documentación reunida para este artículo no permite presentarlo como una deuda reconocida judicialmente. Tampoco la comunicación ante la CNMV demuestra que el organismo haya constatado infracciones.
En junio de 2024, Merca2 informó que una plataforma de contratistas evaluaba promover acciones penales conjuntas ante la Audiencia Nacional. La publicación describía una iniciativa en preparación y un análisis jurídico sobre su viabilidad. Ese antecedente no permite establecer si la acción fue presentada, admitida o resuelta posteriormente.
El recorrido procesal de estos reclamos y la posición actualizada de Solaria son puntos pendientes de documentación.
Objeciones ambientales y uso del suelo
Las controversias también alcanzaron la tramitación de proyectos fotovoltaicos. En marzo de 2026, el sindicato agrario UAGA cuestionó iniciativas de Solaria en el País Vasco.
La organización sostuvo que existía una fragmentación de instalaciones que, a su entender, alteraba la competencia administrativa para evaluar sus efectos ambientales. También objetó la ocupación de tierras agrícolas y las consecuencias sobre las explotaciones rurales.
La expresión “fraude de ley” utilizada por UAGA corresponde a la posición de esa organización. Debe distinguirse de una resolución judicial y de las acusaciones formuladas por contratistas en otros procedimientos.
Para Uruguay, estos antecedentes justifican examinar las condiciones ambientales del emprendimiento: localización, uso del suelo, demanda de recursos, infraestructura necesaria y mecanismos de fiscalización. Cada aspecto requiere una evaluación propia.
Los inversores y el alcance de su participación
Entre los actores financieros vinculados con Solaria aparece Stoneshield, fundada por Felipe Morenés Botín y Juan Pepa. La información citada de la CNMV registra posiciones asociadas tanto a acciones como a instrumentos financieros, categorías que deben diferenciarse al describir su influencia.
Morenés ingresó al consejo de administración de Solaria en septiembre de 2025, según informó Europa Press. Esa incorporación dio representación a Stoneshield en el órgano de conducción.
Por otra parte, Cinco Días informó en septiembre de 2026 sobre una operación para que Franklin Templeton adquiriera alrededor del 75 % de Stoneshield. El cierre y las condiciones de esa transacción deben comprobarse antes de describir una estructura definitiva de propiedad.
Los registros citados también incluyen posiciones de BlackRock y Morgan Stanley. Su interpretación exige atender a la naturaleza de los instrumentos declarados y a la fecha de cada notificación.
Ninguna de esas vinculaciones demuestra, por sí sola, que esas instituciones financiarán el proyecto uruguayo. Para establecerlo hacen falta acuerdos de crédito, aportes comprometidos o participación documentada en las sociedades responsables.
La pregunta por el financiamiento
Solaria comunicó para 2025 ingresos totales de 303,4 millones de euros, un beneficio neto cercano a los 137 millones y un EBITDA de 266 millones. También informó una capacidad operativa de 3,1 gigavatios y otros 1,3 gigavatios en construcción.
Son indicadores útiles para dimensionar su actividad, pero no equivalen al dinero disponible para ejecutar de inmediato una inversión. Tampoco basta comparar la facturación anual con el monto anunciado en Uruguay para determinar la viabilidad del emprendimiento.
La evaluación necesita conocer cuánto capital propio se aportará, qué financiamiento externo se prevé, quiénes asumirán los riesgos y cómo se distribuirán los desembolsos durante la ejecución.
El proyecto puede representar una oportunidad para Uruguay. Su dimensión también eleva la responsabilidad del Gobierno al explicar las condiciones acordadas y las garantías exigidas.
Los reclamos españoles merecen seguimiento riguroso, con acceso a expedientes, respuestas empresariales y resoluciones. La ciudadanía uruguaya, mientras tanto, necesita conocer qué obligaciones asumirá el Estado y qué compromisos podrá exigir.
Solaria Energía y Medio Ambiente S.A. es una sociedad española cotizada, con una conducción vinculada a la familia Díaz-Tejeiro y participación de inversores institucionales. Para explicar cómo está integrada conviene distinguir su dirección de sus accionistas.
La conducción de la empresa
La información corporativa consultada identifica a las siguientes personas:
Enrique Díaz-Tejeiro Gutiérrez
José Arturo Díaz-Tejeiro Larrañaga
María Dolores Larrañaga Horna
Felipe Morenés Botín-Sanz de Sautuola
Manuel Azpilicueta Ferrer
Carlos Francisco Abad Rico
Teresa Paz-Ares Rodríguez
La secretaría del consejo corresponde a Javier Monzón Sánchez, secretario no consejero, y la vicesecretaría a Álvaro de Manzanos Llorente. La página corporativa anuncia nueve miembros, aunque su listado incluye estos cargos de secretaría; por eso no corresponde describirlos a todos como consejeros.
Cómo se distribuye la propiedad
El núcleo familiar está vinculado a DTL Corporación, representada en el consejo por Enrique Díaz-Tejeiro. Al cotizar en Bolsa, Solaria también tiene otros accionistas y posiciones financieras sujetas a comunicación ante la Comisión Nacional del Mercado de Valores de España. No pude corroborar en esta consulta los porcentajes vigentes, por lo que los números del texto anterior necesitan una comprobación actualizada antes de publicarse.
Solaria combina una conducción de origen familiar con una estructura de capital abierta al mercado bursátil. Enrique Díaz-Tejeiro Gutiérrez preside la compañía y su hijo Arturo ejerce como consejero delegado. En su consejo también participan representantes de inversores y consejeros externos e independientes. La composición accionarial debe distinguirse del financiamiento del proyecto uruguayo, cuyos aportantes y compromisos requieren documentación específica.